
El comercio no solamente vende. El comercio financia. Y a gran escala
Hasta ahora la narrativa financiera colombiana suele tener unos protagonistas muy definidos, los bancos prestan; las fintech innovan; el comercio vende. Pero los datos del Reporte de Inclusión Financiera (RIF) obligan a romper esa fotografía. El comercio no solamente vende. El comercio financia.
Porque el comercio posee algo que bancos y fintech gastan fortunas intentando conseguir: el momento de la necesidad.
El consumidor no se despierta un martes pensando: “Hoy quisiera tomar un crédito". El consumidor quiere un computador. Una nevera. Una moto. Un celular. Un mueble. Necesita con urgencia un tratamiento. Pagar la matrícula del hijo de la universidad. Sueña con un viaje. Le urge un repuesto para arreglar la moto. Primero existe la necesidad. Después aparece la financiación. Y el comercio está parado exactamente en ese punto.
Es por esto que el comercio y Fenalco su vocero único y natural, ya no asiste a los congresos financieros únicamente para observar tendencias tecnológicas; ahora el gremio y el comercio entran en la conversación como actores que tienen clientes, transacciónes, necesidad de compra y, en muchos casos, una relación histórica de financiación de gran potencia, sustentada en dos atributos inigualables: confianza y fidelidad.
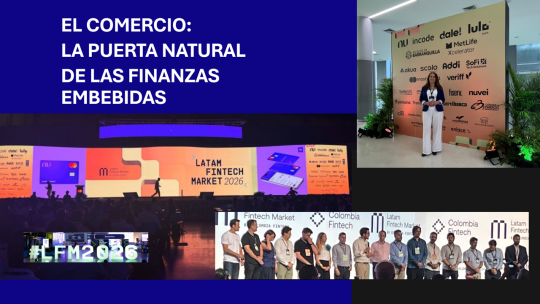
Y fue con esta otra camiseta puesta, que participé, durante dos días en el Latam Fintech Market 2026, con esa mirada diferente, desde el proyecto de Finanzas Embebidas de Fenalco Bogotá Cundinamarca. Entre conversaciones sobre inteligencia artificial, Open Finance, pagos inmediatos, crédito y nuevos modelos financieros. Y la conclusión es mucho más potente: ¿dónde está el comercio en esta transformación? En todo el centro y con posición dominante.
EL COMERCIO ES LA PUERTA NATURAL DEL CRÉDITO EMBEBIDO EN COLOMBIA
El comercio tiene cliente + producto + intención de compra + transacción + recurrencia + información comercial + canal físico/digital. Y lo más importante: en esa ecuación ya estamos incorporando tecnología, identidad, scoring, pagos, garantías, Open Finance, fondeo y modelos adecuados de administración de riesgo, para dejar de hablar solamente de “crédito directo” o BNPL.
La verdad es que el comercio colombiano hacía finanzas embebidas mucho antes de que Silicon Valley les pusiera nombre en inglés. Desde hace muchos años, ya el comercio tenía el camino claro sobre: ¿quién tiene el cliente, quién pone el capital, quién conoce el riesgo, quién proporciona la tecnología, quién garantiza, quién recauda y quién conserva la relación?
Pero sobre todo, con preguntas incómodas que recuerden frente a cada cliente que pide financiación y en cada venta que el crédito mal administrado convierte ventas de hoy en pérdidas de mañana.
Pro eso todos recordamos como Fenalco Bogotá, operaba desde hace muchos años, como pionero y con gran éxito, esquemas como Fenalcheque y mecanismos de aval y descuento sobre cheques, facturas y pagarés; modelos que fueron evolucionando, logrando que actualmente, una amplia oferta de modelos de garantías y cobertura de riesgo siguen permitiendo que comercios otorguen crédito compartiendo parte de ese riesgo. Pero el comercio sigue mirando más allá, y desde ya, como siempre se anticipa al paso que sigue: La tokenización de activos como garantias mobiliarias e inmobiliarias.
VENDA MÁS. FINANCIE MEJOR. ARRIESGUE MENOS
Eso es Finanzas Embebidas del Comercio. Para el comerciante significa poder ofrecer financiación en el momento de la compra sin necesariamente asumir solo todo el riesgo, utilizando aliados tecnológicos, financiadores, garantías, información y nuevos modelos de pago. Un modelo que logre mejor crédito desde el comercio. Con mejor originación. Mejor conocimiento del cliente. Coberturas. Garantías. Scoring. Antifraude. Cobranza temprana. IA. Open Finance. Y educación financiera y tributaria como la capa 360 que lo integra todo, con la que nace y con la que de nueva comienza el ciclo, a la par que el comerciova avanzando a su siguiente nivel.
EL COMERCIO COMO ORQUESTADOR
El comercio es el escenario que junta cinco mundos que normalmente conversan por separado: comerciantes que poseen clientes y transacciones; fintech que poseen tecnología; bancos y financiadores que poseen fondeo y capacidades regulatorias; garantías/burós/data que ayudan a gestionar riesgo; pagos y Open Finance que aportan infraestructura y nueva información. Y prescisamente Fenalco Bogotá se ha dado a la tarea de estructurar el mercado donde esas capacidades se encuentran.
COLOMBIA COMPRA A CRÉDITO. Y MILLONES DE VECES, QUIEN LE ABRE LA PUERTA NO ES UN BANCO: ES EL COMERCIO.
En 2025, unos 20,3 millones de adultos accedieron al menos a un producto de crédito o financiación con el sector formal, equivalentes al 51,6 % de la población adulta del país. De este total, 15,3 millones de adultos obtuvieron financiamiento a través de entidades del sector formal financiero, mientras que 10,9 millones lo hicieron con entidades del sector formal no financiero como comercios y empresas de telecomunicaciones.
El 21% de la población adulta del país— tienen crédito con comercios del sector real. Es la segunda categoría más grande del Reporte de inclusión financiera de la Banca de las oportunidades (RIF), detrás solamente de las entidades vigiladas por la Superintendencia Financiera, y por encima, con enorme distancia, de cooperativas, microfinancieras y fintech juntas.
El comercio no tiene un core de negocio financiero. Financiar la nevera, el celular o los muebles no es su razón de ser; es una función que asume porque alguien tiene que asumirla, y porque el vacío que deja el sistema financiero formal en la clase media y popular colombiana no se llena solo. Lo hace sin vender la narrativa de la inclusión financiera, sin levantar rondas de capital para explicarlo, sin premio a la innovación del año. Simplemente factura, financia y sigue. Es, en la comparación exacta que este ejercicio invita a hacer, el sector menos ruidoso del reporte y, al mismo tiempo, el más efectivo en volumen real de personas atendidas.
Con 8,2 millones de personas financiadas por comercios, el comercio tiene una huella crediticia nacional que merece reconocimiento estratégico.
Por que la inclusión siempre comienza donde ocurre la economía real: en el punto de venta, en el concesionario, en la tienda, en el almacén, en el marketplace, en el distribuidor, en el comercio electrónico de la estudante de diseño que lanza su primera colección de vestidos de baño o de pulceras con mensajes. Allí el comerciante sabe qué quiere comprar la persona y cuánto cuesta resolver su necesidad.
Con Open Finance y nuevas fuentes de datos, estamos trabajando para que esa información pueda combinarse progresivamente con capacidad de pago, historial y comportamiento transaccional, para que por fin la financiación deje de estar anexada al producto. Se vuelve parte del producto.
El comercio colombiano no necesita convertirse en banco o en una Fintech, para convertirse en un actor cada vez más relevante de la financiación. Ya tiene al cliente, conoce el momento de la compra y participa desde hace décadas en relaciones de crédito. Lo que cambia ahora es la tecnología disponible para hacerlo mejor y la capacidad de articular la data con la inteligencia sectorial, para el diseño de productos y servicios customizados, a la medida de las 24 verticales del comercio (en realidad más de 48), resumidas en los macro sectores: Sector Artículos para el Hogar; Macro Sector Automotor; Sector Calzado, Cuero y Manufacturas; Sector Centros Comerciales e Inmobiliarias; Sector Comercio Exterior; Sector Educación, Cultura y Deporte; Sector Ferreterías y Materiales de Construcción; Sector Grandes Superficies Sector Joyerías y Accesorios de Lujo; Sector Productos Químicos e Insumos Agropecuarios; Sector Restaurantes, Hoteles y Servicios Turísticos; Sector Salud; Sector Servicios al comercio; Sector Tecnología y Telecomunicaciones; Sector Vestuario, Textiles y Confecciones; Sector Víveres, Abarrotes y Licores
Finanzas Embebidas del Comercio es la oportunidad de conectar esa capacidad histórica con nuevos modelos de fondeo, datos /BI /Open Finance, garantías, pagos, recaudo, cobranza, inteligencia artificial y gestión de riesgo.
EL COMERCIO TIENE UN ACTIVO EXTRAORDINARIO —EL CONTEXTO Y LA DATA
Una entidad financiera conoce una solicitud de crédito. Un comercio conoce, además, qué está intentando comprar esa persona. Parece una diferencia pequeña. No lo es. Existe contexto económico alrededor de la transacción.
Producto. Precio. Frecuencia. Canal. Relación comercial. Historial de compras. Momento de consumo. Y, dependiendo del modelo y de los consentimientos correspondientes, las nuevas arquitecturas de datos podrían enriquecer progresivamente esa información.
Por eso nos estamos preparando con rigurosidad e inteligencia sectorial para que comencemos a mirar los datos del comercio también como infraestructura para construir mejores decisiones financieras.
No necesariamente para prestar indiscriminadamente más. Para entender mejor cuándo, cuánto, cómo y a quién financiar y especialmente como Fidelizar.
OPEN FINANCE PUEDE CAMBIAR MUCHO MÁS QUE LA BANCA
Uno de los temas más sexis del momento es el de Finanzas Abiertas. Y todos han caído en el riesgo de pensar que Open Finance es una discusión exclusivamente entre bancos, fintech y reguladores. Pero resulta que la conversación es otra, y el comercio tiene esas respuestas. Por que los Datos que tanto se buscan, no son los que reportan los burós de Datacrédito (experian) y TransUnion (Cifin). Ni siquiera los buros de aportes a seguridad social y empleo. Esa data la tienen son los millones de comerciantes. Solo que hoy esta fragmentada.
BRE-B NO ES SOLAMENTE UN NUEVO MEDIO DE PAGO
En la presentación del Superintendente Financiero hubo una cifra impresionante: al 15 de septiembre de 2026, Bre-B registraba 1.634 millones de transacciones.
Para un comerciante, los pagos inmediatos significan eficiencia. Pero pueden significar algo más. Cada vez que una transacción abandona el efectivo y entra al mundo digital se genera una señal económica. Pero esa señal significa tambien información, data, entender flujos, y entender capacidad de pago. Y permitir construir financiación más pertinente.
Pero tambien el comerciante siente miedo, miedo de caer en el radar de la DIAN y lo que es peor para ellos; en el Radar de la UGPP, que automáticamente lo coloca en la exigencia de un aporte de Pensión y Salud, que le quita una tajada muy muy alta de su ingreso.
Porque un independiente debe aportar, como mínimo, sobre el 40 % de sus ingresos, y sobre esa base aplicar los porcentajes obligatorios:
-
12,5 % para salud y 16 % para pensión, lo que en la práctica significa que de cada $1.000.000 facturado, la UGPP puede exigir aportes sobre $400.000, y de ese monto, el comerciante debe pagar $50.000 en salud y $64.000 en pensión, sobre cada millon que entre a su Nequi, o a su Daplipata, independientemente de si su flujo de caja es estable, irregular o estacional.
NO TENEMOS QUE ELEGIR ENTRE COMERCIO, BANCA Y FINTECH
Sin duda el futuro no será comercio contra bancos. Ni: comercio contra fintech. Creo que el futuro será:
comercio + fintech + banca + pagos + datos + garantías + tecnología.
Cada actor posee una pieza diferente. El comercio tiene clientes, distribución y contexto de compra. Las entidades financieras tienen fondeo, experiencia financiera y capacidades regulatorias. Las fintech aportan tecnología, velocidad y nuevos modelos.
Los proveedores especializados aportan identidad, fraude, scoring, pagos, garantías, infraestructura y cobranza.
La oportunidad está en orquestar esas capacidades, para pasar de ¿Cómo conseguimos financiación para que los colombianos puedan comprar? A ¿Cómo utilizamos la enorme relación que ya existe entre el comercio y los colombianos para construir mejores soluciones de financiación?
No se trata de convertir cada comercio en una entidad financiera. Sería absurdo. Se trata de darle al comercio la posibilidad de conectarse con un ecosistema capaz de incorporar financiación dentro de la experiencia comercial, distribuyendo adecuadamente tecnología, capital y riesgo.
Abriendo oportunidades tanto para las grandes cadenas como para medianos y pequeños empresarios, y especialmente para miles de comercios de la economía popular que hoy estan presos del Gota a Gota.
Por eso el comercio estuvo presente en Latam Fintech Market, porque el comercio colombiano ya está ocupando ese lugar visible y protagónico en la conversación nacional sobre financiación e inclusión. No para disputar protagonismo. Para reconocer una realidad económica y construir sobre ella. Por que sabemos que el próximo capítulo de las finanzas embebidas en Colombia no lo escribirá una sola industria. Lo escribirán quienes sean capaces de conectar clientes, comercio, tecnología, datos, capital y riesgo alrededor de necesidades reales. Y esa conversación es la que hoy está liderando Fenalco Bogotá- Cundinamarca.
Una conversación para entender modelos. Identificar aliados. Acercar tecnología. Construir capacidades. Y, sobre todo, ayudar a que el comercio pueda vender más, financiar mejor y arriesgar menos.
Por que sin duda, una parte importante del futuro de las finanzas ya esta detrás de un mostrador, dentro de un marketplace o a un clic del botón “comprar”. Y el comercio colombiano lleva mucho tiempo sentado exactamente allí.
Por: Beatriz Alexandra Villa - Consultora Líder Proyecto Finanzas Embebidas - Fenalco Bogotá - Cundinamarca
CONOZCA TODO SOBRE EL LATAM FINTECH MARKET AQUI:
Latam Fintech Market 2026: La industria dejó atrás la adolescencia, y el discurso trillado de la tecnología y la digitalización, para entrar al negocio real: la gestión del riesgo:
AQUÍ: https://cicloderiesgo.com/colombia/management-tecnologia/latam-fintech-m...