
3,8% cerró la cartera vencida en julio Colombia, contenida frente a junio
Según el último reporte de actualidad del sector financiero a cierre de julio de 2026, El saldo bruto de la cartera ascendió a $799,2b y el indicador de profundización se situó en 42,5% del PIB. Luego de más de 2 años con variaciones reales anuales negativas, la cartera completa 15 meses consecutivos de variaciones reales anuales positivas en julio con un registro de 2,8% en el saldo bruto. Lo anterior refleja: (i) las variaciones reales anuales positivas de todas las modalidades, en especial microcrédito que a julio mantiene el mayor crecimiento; (ii) la corrección del efecto de la inflación en la medida en que la tasa de variación nominal de la cartera bruta fue 9,0%; y, (iii) la dinámica de los castigos que en julio sumaron $1,1b, influenciada principalmente por las modalidades de consumo y de comercial con una participación de 85,9% y 13,2%, respectivamente. (Medido como la relación de cartera bruta a PIB) (Incluye el saldo de créditos productivos, definidos en el Decreto 455 de 2023.)
CARTERA COMERCIAL
La cartera comercial registra su noveno mes consecutivo con una variación real anual positiva de 0,8%. En términos intermensuales, el saldo de la cartera comercial aumentó $392,5mm, ante el aporte positivo de segmentos como corporativo ($1,8b) y leasing financiero ($282,3mm). Al desagregar la variación anual por productos, se observan registros positivos en: (i) factoring oficial o gobierno con una variación real anual de 16,1%; (ii) oficial o gobierno 15,3%; y (iii) financiero e institucional 8,6%; mientras que, los productos de moneda extranjera, construcción y microempresa registraron datos negativos de 18,3%, 9,2%, y 4,7%, respectivamente. La tasa de aprobación de este portafolio para el mes fue del 90,7% del volumen de solicitudes y se desembolsaron $34,0b (En términos nominales, la variación anual de esta modalidad fue 7,5%)
CARTERA DE CONSUMO
La cartera de consumo registró una variación anual nominal de 10,1% y real anual de 3,9% en julio. El mayor comportamiento de esta tasa se explica por el producto de tarjetas de crédito que registró una variación real anual de 8,8%. En contraste, la categoría otros portafolios de consumo disminuyó 14,4%. Por su parte, los desembolsos en esta modalidad de cartera en julio fueron $24,5b
CARTERA DE VIVIENDA
La cartera de vivienda en términos nominales aumentó 11,6% anual y en términos reales su variación anual fue de 5,3% en julio, completando más de 2 años consecutivos de variación positiva. Para el caso de la financiación VIS el saldo de la cartera reporta una variación real anual de 13,5% y en No VIS de 0,2%; categoría que presenta catorce meses consecutivos con variación real anual positiva luego de 32 meses con variaciones negativas. Los desembolsos en julio fueron $2,8b, impulsados por el segmento No VIS.
CARTERA DE MICROCRÉDITO
La cartera de microcrédito completó más de 5 años consecutivos de registros positivos, al reportar una variación real anual de 11,7%. Con corte a julio esta cartera registró un aumento intermensual del saldo nominal de $394,1mm. Los desembolsos registrados durante el mes para el crédito productivo, definido en el Decreto 455 de 2023, fueron $2,0b. Nota: El saldo de la cartera de microcrédito alcanzó $25,4b. Este valor incluye el saldo de créditos productivos, definidos en el Decreto 455 de 2023, que para julio fueron de $23,9b
CARTERA VENCIDA
El saldo que reporta mora mayor a 30 días alcanzó $30,2b, lo que significó una disminución de $18,5mm. En particular, respecto a julio de 2025, el saldo varió a una tasa real de -8,8%, impulsado por la modalidad de consumo con un registro real de -10,2%. Por otro lado, para las modalidades de: (i) comercial se registró una variación real anual de -10,2% (ii) microcrédito de -0,7% y, (iii) vivienda de - 4,2%.
La cartera al día registró $768,9b, esto representa el 96,2% del saldo total.
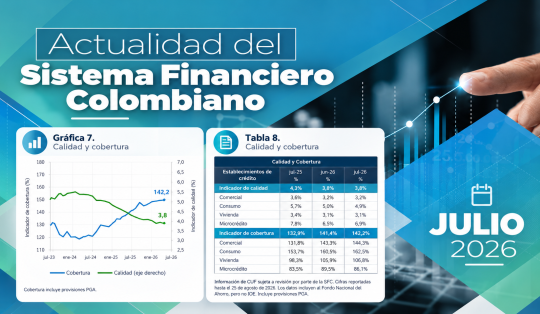
El indicador de calidad de cartera por mora para el total del portafolio, calculado como la relación entre el saldo vencido y bruto fue de 3,8%. Por modalidad, microcrédito reportó un indicador de 6,9%, seguido de consumo que se situó en 4,9%, comercial en 3,2% y vivienda en 3,1% Nota: Cartera con vencimientos superiores a 30 días salvo para la modalidad de vivienda que entre 30 y 120 días considera el valor de las cuotas que no se han pagado y a partir de 120 días considera la cartera total en mora incluyendo el capital. Para efectos comparativos, se debe tener en cuenta que en la mayoría de países de la región la cartera vencida se mide a partir de los vencimientos mayores a 90 días
PROVISIONES TOTALES
Las provisiones totales , o deterioro bajo las NIIF, cerraron el mes con una variación real anual negativa del 2,4%9 y un saldo de $42,9b (al adicionar las Provisiones Generales Adicionales (PGA) a las que se refiere la Circular Externa (CE) 022 de 2020, este valor ascendió a $43,0b con una variación real anual negativa de 2,5%). Las PGA contabilizaron $74,9mm, con una disminución de $5m respecto al mes anterior. En cuanto a las provisiones para reconocer los intereses causados no recaudados acumularon $36,0mm. Por otra parte, las provisiones adicionales por política interna de los EC sumaron $2,2b y el saldo correspondiente a la CE 026 de 2022 es de $103,3mm. Del total de provisiones, $8,8b correspondieron a la categoría A (la de menor riesgo). El saldo del componente contracíclico se ubicó en $5,7b. Nota:El sistema de provisiones en Colombia establece que todos los créditos desde que nacen deben constituir un mínimo de provisión. Las provisiones corresponden a los recursos que destinan los EC para cubrir posibles pérdidas futuras y se reduzca el valor del activo ante la posibilidad de que un deudor o contraparte incumpla sus obligaciones crediticias.
El indicador de cobertura por mora, calculado como la relación entre el saldo de provisiones y la cartera vencida, se situó en 141,9% (sin incluir PGA). Esto se traduce en que por cada peso de cartera con mora mayor a 30 días los EC cuentan con cerca de $1,4 para cubrirlo.